

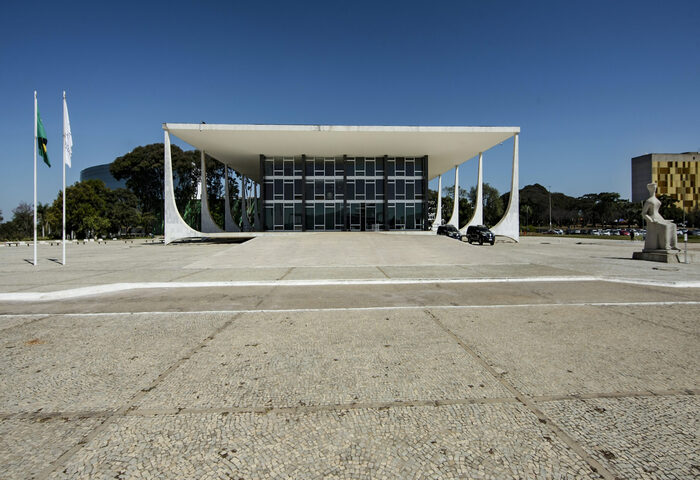
O Supremo Tribunal Federal concluiu, em 30 de setembro de 2026, o julgamento da ADI 5.161 e fixou os critérios para a aplicação da multa às empresas que distribuem lucros ou bonificações enquanto possuem débitos tributários com a União. Por seis votos a quatro, prevaleceu o entendimento do ministro Cristiano Zanin, que restringe de forma significativa o alcance da penalidade.
A discussão envolvia o art. 32 da Lei n.º 4.357/1964 e o art. 52 da Lei n.º 8.212/1991, que vedam a distribuição de resultados por empresas em débito não garantido com a União e preveem multa sobre os valores distribuídos. O STF reconheceu a constitucionalidade das normas, mas lhes deu interpretação conforme a Constituição, de modo que a multa somente poderá ser aplicada quando três requisitos estiverem presentes ao mesmo tempo.
O primeiro é que o crédito tributário esteja definitivamente constituído e já inscrito em dívida ativa da União. O segundo é que a sua exigibilidade não esteja suspensa por nenhuma das hipóteses do art. 151 do Código Tributário Nacional, como parcelamento, depósito integral ou decisão judicial favorável. O terceiro é que o débito não esteja garantido por alguma das modalidades previstas no art. 9º da Lei de Execução Fiscal (Lei n.º 6.830/1980), como depósito em dinheiro, fiança bancária, seguro garantia ou penhora de bens.
Com isso, o STF também afastou interpretações mais amplas, entre elas a da Instrução Normativa RFB n.º 2.110/2022, na parte em que admitia que a simples provisão contábil de um débito fosse suficiente para justificar a penalidade.
Ficaram vencidos o ministro Luís Roberto Barroso, relator original, e o ministro Nunes Marques, que afastavam a multa quando houvesse bens suficientes reservados para quitar a dívida, além dos ministros Flávio Dino e Cármen Lúcia, que votaram pela improcedência da ação.
Na prática, a decisão traz maior segurança às empresas que discutem débitos na esfera administrativa ou judicial, ou que os mantêm parcelados ou garantidos, permitindo que deliberem sobre a distribuição de resultados com critérios mais objetivos. O tema ganha relevância adicional diante da nova tributação dos dividendos pela Lei n.º 15.270/2025, que já tem levado muitas empresas a revisar sua política de distribuição.
Dito isso, recomenda-se que a verificação da situação fiscal da empresa, incluindo inscrições em dívida ativa, causas de suspensão e garantias apresentadas, passe a integrar a rotina societária nas ocasiões de deliberação de distribuição de lucros. A publicação do acórdão, ainda sem previsão, deverá esclarecer eventuais pontos ainda em aberto sobre a aplicação do entendimento.
